Autorização em tempo real
Cada compra chega da bandeira, tem a segurança do chip conferida no HSM e volta respondida. Você vê o resultado, não a rede.
Emita, autorize e processe cartões Visa, Mastercard, Elo, UnionPay ou de marca própria em uma única plataforma. A QPay absorve a complexidade das bandeiras para sua equipe focar no produto.
Antes do primeiro cartão chegar ao portador, é preciso se conectar a cada bandeira, entrar em escopo PCI-DSS, construir uma ponte por bureau de personalização e assinar contratos entre três ou quatro partes.
Fintechs, bancos e varejo que querem colocar um cartão na mão do portador — nas principais bandeiras ou em arranjo fechado, de marca própria. Produto, BIN, regras de autorização, faturas e cartões — tudo por API e pelo console.
Quem quer oferecer processamento a outros emissores, segurando a relação com a bandeira por eles — ou quem institui um arranjo fechado, em que a rede de aceitação é a que você credencia. Você administra os emissores abaixo de si, com os BINs e os templates que definir.
Bureaus de personalização que produzem e entregam o plástico. Uma fila e um layout por emissor, na mesma API — sem uma ponte nova a cada cliente.
O que muda entre eles é quem tem o BIN e quem responde pela relação com a bandeira. O que não muda é a plataforma: emissão, autorização, ledger, fatura e liquidação são os mesmos nos três.
Você tem o BIN homologado e patrocina outras marcas para emitir embaixo dele. Vira a porta de entrada de quem não quer — ou ainda não pode — falar com a bandeira.
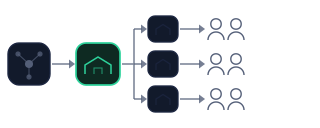
Cada afiliada entra como um tenant isolado, com produtos, regras e faturas próprios — e você enxerga todas de cima.
Você tem o próprio BIN e responde direto à bandeira. Ninguém entre você e o portador, e nenhum custo de patrocínio no meio.
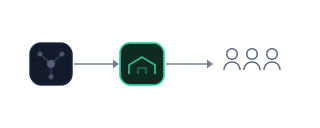
Na plataforma é um só tenant carregando os dois papéis: processa para si mesma e emite para os seus portadores.
Você emite sob o BIN de uma processadora sponsor. Sem BIN próprio e sem homologação para esperar — o cartão sai com a sua marca do mesmo jeito.
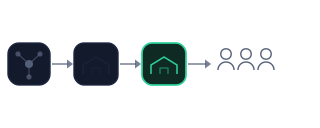
É o caminho mais curto até o primeiro cartão — e o modelo não fica preso: dá para assumir o próprio BIN depois.
Em arranjo fechado, é o mesmo desenho sem o primeiro nó: não há bandeira para homologar, o BIN é seu e a rede de aceitação é a que você credencia. A plataforma se comporta igual — muda quem está na ponta de cima.
Menos infraestrutura, mais produto. A QPay conecta emissão, autorização, ledger, faturas, segurança e operação de rede em uma camada única — pronta para você compor conforme o seu negócio.
Cada compra chega da bandeira, tem a segurança do chip conferida no HSM e volta respondida. Você vê o resultado, não a rede.
Ciclos de faturamento, fechamento, pagamento, encargos, transferências entre contas e controles de conciliação — com contabilidade de partida dobrada por baixo.
Eventos de cartão, fatura, transação e operação entregues ao seu endpoint, com assinatura, retentativa e trilha de entrega auditável.
Regras de autorização por BIN, emissor ou cartão, com acesso aos campos EMV da própria transação. Escritas no console, avaliadas na hora.
Cada mensagem que entrou e saiu da rede, campo a campo, mascarada — a resposta que a sua equipe precisa quando o portador liga.
Os arquivos de liquidação da rede processados e conciliados contra o que foi autorizado, com as diferenças apontadas.
Validação de ARQC, geração de ARPC e verificação de PIN dentro do HSM — e os issuer scripts, como a troca de PIN no chip, saem selados pelo mesmo módulo, com a resposta do cartão registrada de volta. PAN e CVV cifrados em repouso, nunca em log.
Saldo, extrato, fatura, bloqueio e, via parceiro de arranjo, área Pix e pagamento de contas. Tudo numa API voltada ao portador — pronta para o seu app, ou para o nosso.
Nem toda operação quer a mesma coisa. Quem já tem embossadora não vai trocar; quem já tem motor de decisão não vai desligar. A plataforma abre nos pontos onde isso importa e assume o resto — e a escolha é por emissor, não por contrato.
Traga a embossadora com quem você já trabalha, ou use uma das que já estão na plataforma.
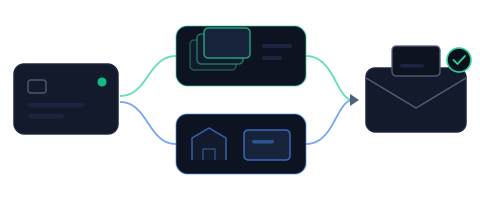
Nos dois casos é a mesma API de embossing — não existe ponte sob medida por bureau, e trocar de embossadora não é reintegrar.
Use o ledger da plataforma, ou mantenha o seu autorizador como a palavra final.
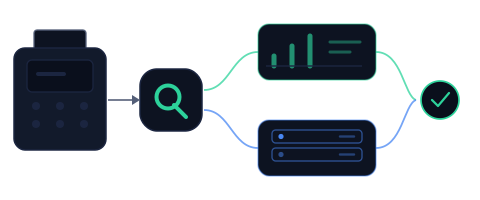
É uma configuração por emissor, trocável no console: apontou para o seu autorizador, quem decide é você; sem ele, o ledger decide e ainda contabiliza, fatura e concilia.
Regras suas, escritas num editor visual no console e aprovadas por um segundo par de olhos antes de valer — e aí valem na hora, sem deploy nem janela. Elas rodam em três camadas — BIN, emissor e cartão, nessa ordem — e a primeira que bate encerra a compra com o motivo que você escolheu.
Valor, canal, perfil do cartão, hora, país, ramo do estabelecimento, parcelas e o que o chip reportou na compra — tudo isso entra numa regra, e as condições se combinam como você quiser.
Reduzir escopo PCI não é uma cláusula de contrato — é uma decisão de arquitetura. O PAN nunca chega ao seu banco de dados, e as operações de chave nunca saem do HSM.
PAN e CVV guardados cifrados, como o PCI DSS exige — nunca em texto claro, nunca em log.
ARQC, ARPC e verificação de PIN acontecem dentro do módulo. A aplicação não vê chave.
Toda consulta carrega o tenant de quem pediu. Um emissor não alcança o dado de outro, nem por acidente.
Os dados do portador e do emissor são gerenciados de forma segura, conforme o PCI DSS.
Conte o que você quer emitir e em que papel entra. Respondemos com acesso ao sandbox e um BIN de teste — se funcionar, aí falamos de contrato.